

案情简介
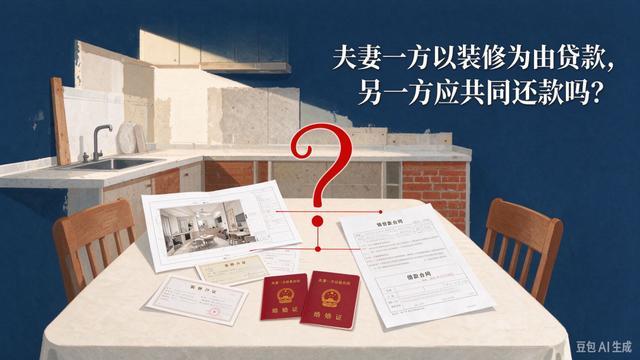
于某与李某系夫妻关系。于某与某银行线上签订额度借款合同,支用借款150000元,合同载明借款用途为装修,并向某银行提交其与李某的结婚证、李某身份证、于某单独所有的房屋房产证等复印件。贷款发放后,于某逾期还款,某银行诉至法院,主张该借款属于夫妻共同债务,要求李某承担共同偿还责任。
法院审理
临清法院经审理认为,本案争议焦点是李某作为借款人配偶是否应对案涉债务承担共同还款责任。根据《中华人民共和国民法典》第一千零六十四条规定,夫妻双方共同签名或者夫妻一方事后追认等共同意思表示所负的债务,以及夫妻一方在婚姻关系存续期间以个人名义为家庭日常生活需要所负的债务,属于夫妻共同债务。夫妻一方在婚姻关系存续期间以个人名义超出家庭日常生活需要所负的债务,不属于夫妻共同债务;但是,债权人能够证明该债务用于夫妻共同生活、共同生产经营或者基于夫妻双方共同意思表示的除外。
本案中,案涉借款金额较大,明显超出一般家庭日常生活所需。李某未签署任何借款文件,亦未对该笔借款进行追认,不存在共同举债的意思表示。借款合同虽记载用途为装修,但某银行未能提交资金流水、装修施工材料、付款凭证等证据证实案涉款项实际用于二人所住房屋装修,也无证据证明款项用于夫妻其他共同生活、共同生产经营。现有证据不能证明李某实际享有该笔借款带来的收益。因此,案涉债务不应认定为夫妻共同债务。
综上,法院对某银行要求李某共同偿还借款本息的诉讼请求不予支持,判决由于某个人承担还款责任。
法官说法
本案属于金融借款合同纠纷中夫妻共同债务认定的典型案例,核心裁判点在于:借款合同载明用途不等于款项实际用途,单方标注的借款用途为“装修”不能直接推定借款用于夫妻共同生活。金融借款合同载明的用途主要系借款用途约定和信贷管理信息,债权人主张大额单方举债属于夫妻共同债务的,仍应就“夫妻共同举债合意”或者“款项实际用于夫妻共同生活、共同生产经营”承担举证责任,防止单方举债转嫁债务给配偶。具体而言:
第一,应区分家庭日常生活需要与大额单方举债。夫妻一方以个人名义为家庭日常生活需要所负债务,属于夫妻共同债务。案涉借款金额为15万元,明显超出一般家庭日常生活所需。对于超出家庭日常生活需要的大额单方举债,债权人主张属于夫妻共同债务的,应承担更严格的举证责任。
第二,应审查夫妻双方是否存在共同举债的意思表示。就大额单方举债而言,夫妻共同债务首先看双方是否共同签名或者一方事后追认。本案中,李某未签署借款文件,也未对案涉借款进行追认,某银行亦未举证证明李某存在共同举债的意思表示,故不能仅因于某、李某系夫妻关系即推定李某同意借款。
第三,应重点审查款项实际用途,而非仅看合同载明用途。借款合同虽记载用途为“装修”,但某银行未能提交资金流水、装修合同、施工材料、付款凭证等证据,证明案涉款项实际用于二人所住房屋装修,亦无证据证明款项用于夫妻其他共同生活或者共同生产经营。现有证据也不能证明李某实际享有该笔借款带来的收益。因此,合同载明的“装修”用途不能替代对资金实际流向的证明。
法条链接
《中华人民共和国民法典》第一千零六十四条 夫妻双方共同签名或者夫妻一方事后追认等共同意思表示所负的债务,以及夫妻一方在婚姻关系存续期间以个人名义为家庭日常生活需要所负的债务,属于夫妻共同债务。
夫妻一方在婚姻关系存续期间以个人名义超出家庭日常生活需要所负的债务,不属于夫妻共同债务;但是,债权人能够证明该债务用于夫妻共同生活、共同生产经营或者基于夫妻双方共同意思表示的除外。
转自:临清法院


点击右上角 微信好友
 朋友圈
点击浏览器下方“ ”分享微信好友Safari浏览器请点击“
 ”按钮
点击右上角 QQ
点击浏览器下方“”分享QQ好友Safari浏览器请点击“”按钮


