

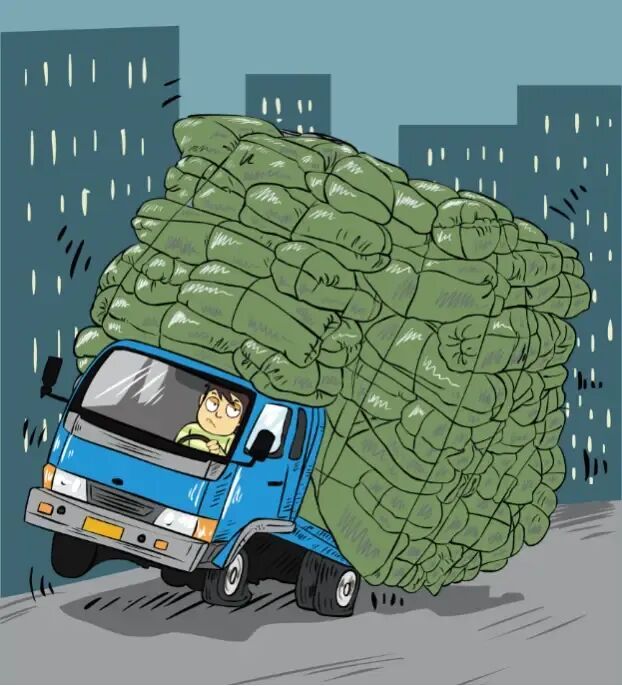
日常生活中,不少车主存在“买了保险就万事大吉”的认识误区,认为只要投保了车损险,无论何种原因造成车辆受损,保险公司都应当赔偿。事实真的如此吗?近日,安徽省宁国市人民法院审结一起财产保险合同纠纷案件,案涉重型半挂牵引车因严重超载发生单方侧翻,法院认定“违反安全装载规定”的免责条款合法有效,依法驳回受让保险金请求权的修理厂全部诉讼请求。
(图源网络 侵删)
案情简介
2025年5月21日,吕某为其所有的一辆重型半挂牵引车在某保险公司投保某产品,其中包含机动车损失保险,保险金额161000元,保险期间自2025年6月17日至2026年6月16日。投保时,保险条款中“违反安全装载规定”的免责内容以加粗加黑字体作出提示,吕某在投保人声明处签字确认“已阅读并理解免责条款内容”。
2026年2月1日,张某驾驶该车牵引挂车行驶至宁国市某路段时发生单方侧翻事故,造成车辆及桥梁、自来水管等受损。经宁国市公安局交通管理大队认定,张某负事故全部责任。该车核定总质量为40吨,而事故发生时现场过磅核实整车毛重74.54吨,超载率86.35%。
事故发生后,受损车辆被送至某汽车修理厂,产生施救费8500元。吕某与该修理厂签订《债权转让协议》,将案涉保险金请求权转让给修理厂。修理厂单方委托评估机构评定车辆损失78200元,向保险公司寄送了《实物赔付确认书》。因就理赔事宜协商未果,修理厂诉至宁国市法院,要求保险公司赔偿车辆损失及施救费用共计86700元。
庭审中,保险公司辩称,案涉车辆严重超载是事故发生的直接原因,且超载行为属于商业险免责情形,保险公司已尽提示说明义务。
法院审理
法院经审理认为,保险事故发生后的保险金请求权属于可转让债权,本案债权转让已通知保险公司,原告具有本案诉讼主体资格。案涉免责条款已作出醒目提示,投保人亦签字确认知悉,应认定保险公司已履行提示和明确说明义务,免责条款合法有效。且事故发生时,案涉车辆超载率达86.35%,严重违反道路交通安全法关于机动车装载的规定。超载导致车辆重心不稳、操控性能下降,与本次侧翻事故存在直接因果关系,属于保险条款明确约定的免责事由。
据此,保险公司有权拒赔,原告主张理赔缺乏依据,法院依法驳回原告全部诉讼请求。目前该案已生效。
法官提醒
超载是道路交通安全法律法规明令禁止的违法行为。车辆严重超载会导致重心不稳、制动距离延长、操控性能下降,极易引发侧翻、追尾等事故。广大货运从业者应自觉遵守道路交通安全法律法规,规范装载、安全出行,以免因小失大。商业保险合同中关于违法装载的免责条款,在保险公司依法履行提示和明确说明义务后,对投保人具有法律约束力。投保人应认真阅读保险条款,特别是免除保险人责任的条款内容,切勿“只签字、不阅读”,把免责条款当成“摆设”。一旦因超载引发交通事故,保险公司可依据合同约定拒赔,相关损失需自行承担。
作者:程罗兰
转自:中国法院网


点击右上角 微信好友
 朋友圈
点击浏览器下方“ ”分享微信好友Safari浏览器请点击“
 ”按钮
点击右上角 QQ
点击浏览器下方“”分享QQ好友Safari浏览器请点击“”按钮


