

银行柜员手误,将储户要存的2500元录入成了25000元。储户以银行柜台贴着的“离柜概不负责”为由拒绝返还。
这是近日湖北松滋法院遇到的一起不当得利纠纷案。最终,储户行为被认定构成不当得利。经法官释法说理,储户同意返还钱款。

银行柜员手误,多打了一个0
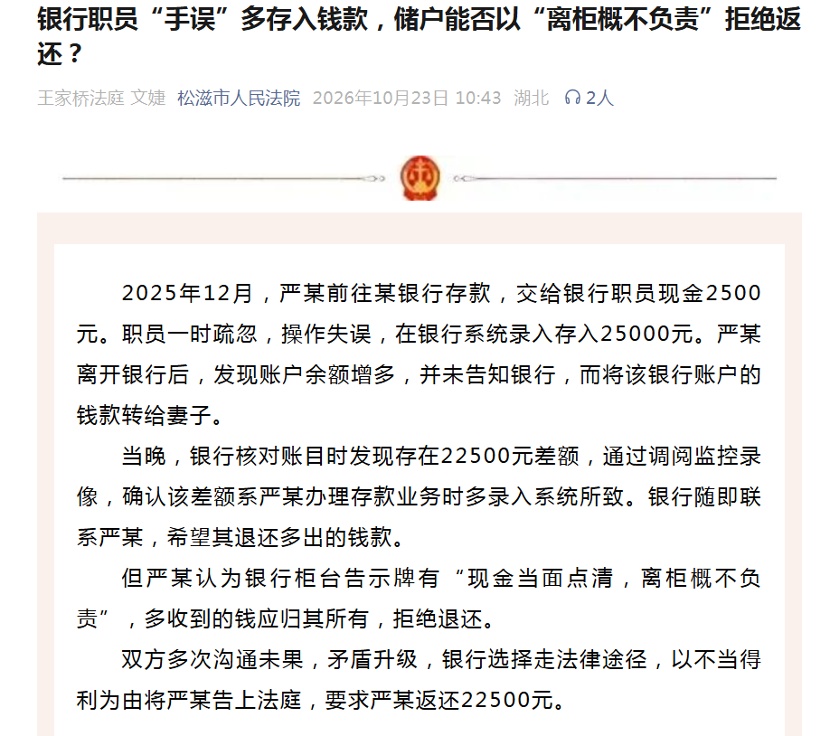
2025年12月,储户严某在某银行存款时,柜员一时疏忽,将原本要录入的2500元打成25000元。
严某离开后发现账户余额多出,但并未告知银行,反而将账户里的钱款转给妻子。
当晚,银行核对账目时发现问题,随即联系严某,希望其退还多存入的钱款。严某却认为:“柜台上告示牌写着‘现金当面点清,离柜概不负责’,为什么要还?”
双方多次沟通未果,银行以不当得利为由向法院起诉,要求严某返还22500元。
法院经审理认为,严某多获得的22500元没有法律依据,且直接造成了银行的经济损失。银行因操作失误多存入钱款,故严某的行为构成不当得利。
至于银行张贴的“离柜概不负责”告示,法院则认为,这属于银行单方面制作的格式声明,该条款免除己方责任、限制对方权利,本身无法律效力。
最终,经法官释法说理,严某同意返还钱款,双方签订调解协议。
法官提醒,银行操作失误并不意味着钱款归储户所有。储户遇到类似情况应主动沟通返还,避免因小失大从民事纠纷升级为刑事风险。
什么是“不当得利”?
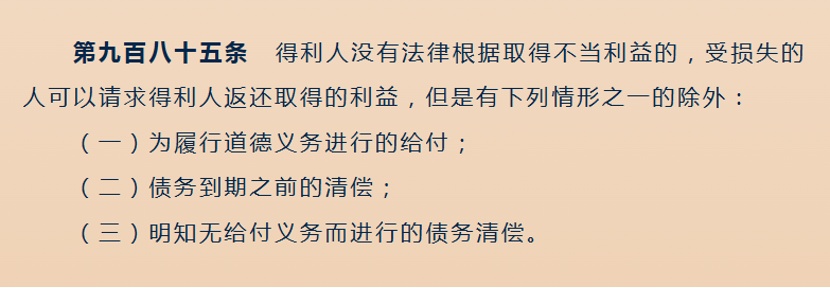
《民法典》第四百九十七条规定:得利人没有法律根据取得不当利益的,受损失的人可以请求得利人返还取得的利益。
北京市京师律师事务所律师许浩在接受北京时间采访时介绍,不当得利核心是“无合法依据获利、致他人受损”,满足四个条件即构成:一方获得财产利益;另一方遭受财产损失;获利与损失存在直接因果关系;获利行为无法律、合同依据。
他认为,本案属于典型的善意转恶意的不当得利:储户最初不知情属于被动获利,但在银行明确告知失误、要求退款后,明知钱款不属于自己仍拒不退还,转化为恶意不当得利。除全额返还款项外,部分情形还需承担资金占用利息。
此外,本案中超额资金是银行操作失误主动入账,并非储户刻意侵占、盗取,也不属于遗忘物、保管物范畴,属于典型民事失误纠纷,未达到刑事犯罪的恶劣程度,因此仅认定为民事不当得利,不构成侵占罪。
“离柜概不负责”是明显的霸王条款
本案中,储户严某认为,银行既然张贴“离柜概不负责”的告示,那自己离开后自然也不用返还多得的存款。
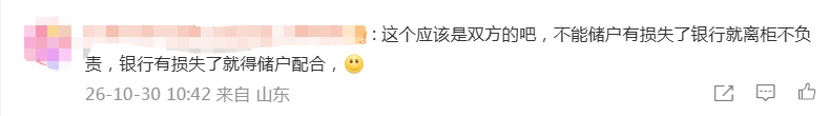
不少网友也质疑,银行这一声明,明显是推卸责任,属于霸王条款。也有网友表示,该条款是过去银行的旧习,目前大多数银行已不存在这种告示。
对此,许浩律师介绍,依据《民法典》第四百九十七条规定,提供格式条款的一方,不合理地免除或者减轻自身责任、加重对方责任、限制对方主要权利的,该条款绝对无效。
“银行的单方免责声明是明显的权利不对等、不公平,是金融行业长期存在的霸王条款。”许浩表示,这种规则明显偏向金融机构,储户处于弱势地位,权利义务严重失衡,违背了民法的公平原则、平等原则,也是法律直接否定其效力的核心原因。
针对此类问题,他认为,在司法层面,要坚决否定霸王条款的法律效力;金融监管部门应专项排查银行网点违规免责公示,保障储户合法权益;银行内部应优化业务操作流程,合法合规处理操作失误;公众也应明确认知,银行失误不等于储户获利,不当得利必须返还,若因银行失误遭遇损失,也有权依法要求银行补足差额。
北京时间(记者:渠占洪)


点击右上角 微信好友
 朋友圈
点击浏览器下方“ ”分享微信好友Safari浏览器请点击“
 ”按钮
点击右上角 QQ
点击浏览器下方“”分享QQ好友Safari浏览器请点击“”按钮


