

商业健康险
是大众抵御健康风险的重要选择
可买了保险想要理赔时才发现
合同中不但规定了疾病种类
还规定了特定的手术治疗方式
如果选择其他方式治疗
就无法理赔
这种拒赔方式合理吗?
近日,永泰法院就审理了
一起人身保险合同纠纷案件
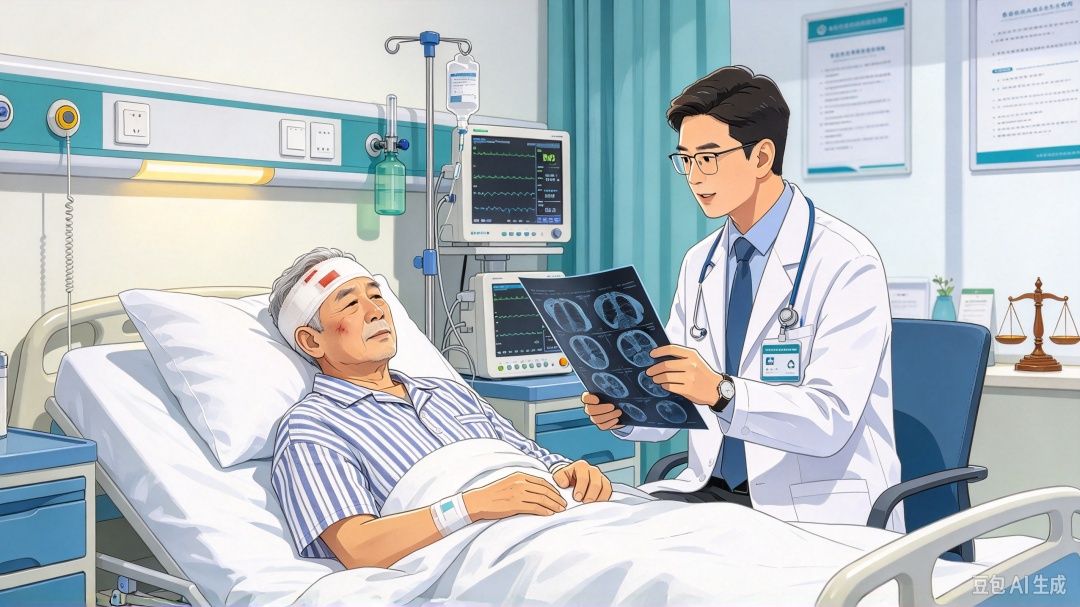
原来,老张在某保险公司处投保了一份30万元的重大疾病险。保险约定,若被保险人确诊“轻症疾病”,保险公司将按基本保险金额的45%支付保险金。
何为轻症疾病?在保险合同中,保险公司规定了包括“外伤性颅内血肿清除术”在内的共计50种疾病为轻症疾病,同时,针对外伤性颅内血肿清除术,保险公司也写上了自己的定义:因外伤引起的急性硬膜下血肿、急性硬膜外血肿或急性脑内血肿,已经实施了颅骨钻孔血肿清除手术。
买下保险4年后,老张在家中洗澡时,因浴室地滑不慎跌倒,头部摔在地上,被送往医院。情况紧急,医院很快为其进行了开颅手术,老张也顺利康复出院。
然而,出院过后的保险理赔却遇上了麻烦。保险公司审核老张所递交的材料,认为老张所实行的是开颅手术,并不是合同上所规定的“颅骨钻孔血肿清除手术”,拒绝赔付。双方协商无果,老张便将保险公司诉上法院,要求其支付轻症保险金135000元。
规定了疾病
还要规定疾病的手术方式
这种理赔条件合理吗?
永泰法院法官认为,保险条款中关于所谓“颅骨钻孔血肿清除手术”的约定,排除了被保险人对疾病治疗方式的选择权,也免除了保险人的保险责任,是对疾病治疗的不合理限制,应当属于格式化的免责条款。
“采用何种手术,应该由医生依据病人的病情、身体状况等因素综合考虑来决定,开颅手术抑或颅骨钻孔血肿清除手术,均属于合理医疗范围。”永泰法院法官表示,如果能够达成同样治疗的目的,应当允许被保险人选择更安全、更适当的方式进行治疗,保险公司限定治疗方式,限制老张获得理赔,该条款部分内容应认定无效。最终,法院判决某保险公司应向老张支付轻症疾病保险金135000元。
“健康保险,保障的核心应该是疾病本身。”永泰法院法官表示,保险公司在设计保险产品时,应合理界定责任范围,清晰提示核心限制内容,不得设置不合理、违背一般医学标准的理赔条件,医疗方式的选择属于专业医疗判断范畴,应由医疗机构结合患者病情确定,保险公司无权通过格式条款加以限制。
当然,保险人在投保保险时,也应当尽到合理的审慎审查义务,充分理解投保条件、保障范围、疾病定义、理赔条件和免责条款等内容,对于有疑问、异议、模糊的条款应及时向保险公司求证,要求保险公司进行说明解释,以决定是否进行投保。反之,保险公司承保保险时,亦应尽到审慎审查义务,了解被保险人的真实情况,采取系统、规范的方式对免责条款等进行充分的提示说明。
记者 阮冠达


点击右上角 微信好友
 朋友圈
点击浏览器下方“ ”分享微信好友Safari浏览器请点击“
 ”按钮
点击右上角 QQ
点击浏览器下方“”分享QQ好友Safari浏览器请点击“”按钮


